10月13日下午,格林尼治学院(国际工商学院)举办题为“经济余量研究背景”的学术讲座,相广平教授应邀担任主讲。讲座由学院副院长刘丽芳教授主持。
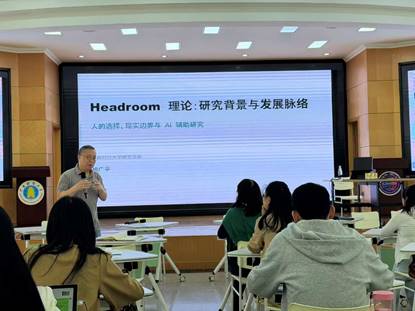
相广平从“人的选择、效用与配置反馈”切入,指出绩效指标、组合配置与归因共同服务于下一期选择。他系统阐述了Headroom理论的核心框架,提出上限型余量与下限型余量两种基本形式,并结合投资、银行、家庭等场景,分析了实际边界、越界后果与可选行动,认为多个约束应分别报告余量,并写清后果、可调整性与关键时点。
在AI辅助研究方面,相广平分享了研究流程,并以动态余量为例,展示了AI复算如何推动修订。他表示,作者应决定实际问题与最终主张,AI可加速理论候选与检验的迭代。
在互动环节,相广平与学院教师围绕理论适用性、AI辅助研究边界、跨领域合作等话题深入交流。
相广平,金融风险管理教授、博士生导师,任职于中国人民大学国际学院(苏州),系云南财经大学格林尼治学院(国际工商学院)客座教授,主讲资产定价、固定收益、衍生品、金融计量经济学与投资等高级课程。

 滇公网安备53010202000350号滇ICP备17008047号 Copyright © 2013 Yunnan University of Finance and Economics All Rights Reserved